Domain ggrp.de kaufen?
Wir ziehen mit dem Projekt
ggrp.de um.
Sind Sie am Kauf der Domain
ggrp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ggrp.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
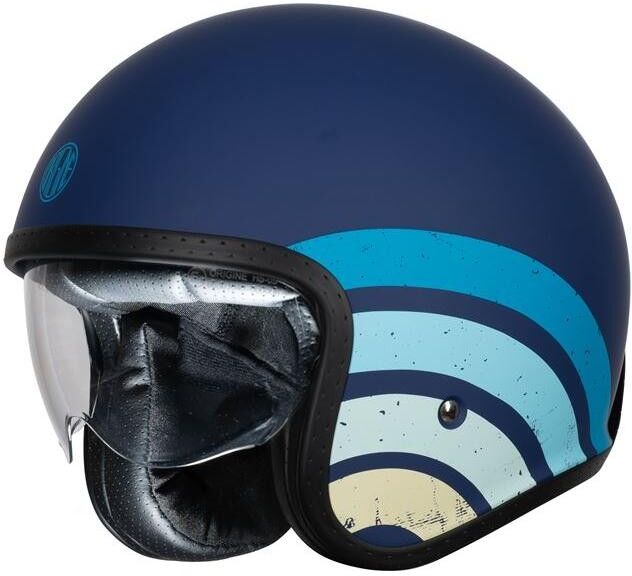
ORIGINE HELMETS 202030021200105 JethelmGröße: L; Farbe: Blau, matt; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Herausnehmbares Futter: Ja; Produktreihe: SPIRIT; Modell: HERITAGE BLUE MATT; Zertifikat: ECE 22.06; offen: ; Farbe des Visiers: transparent72,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ORIGINE HELMETS 202030018100203 JethelmGröße: S; Farbe: weiß; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Herausnehmbares Futter: Ja; Produktreihe: SPIRIT; Modell: STICKY WHITE GLOSS ; Zertifikat: ECE 22.06; offen: ; Farbe des Visiers: transparent72,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
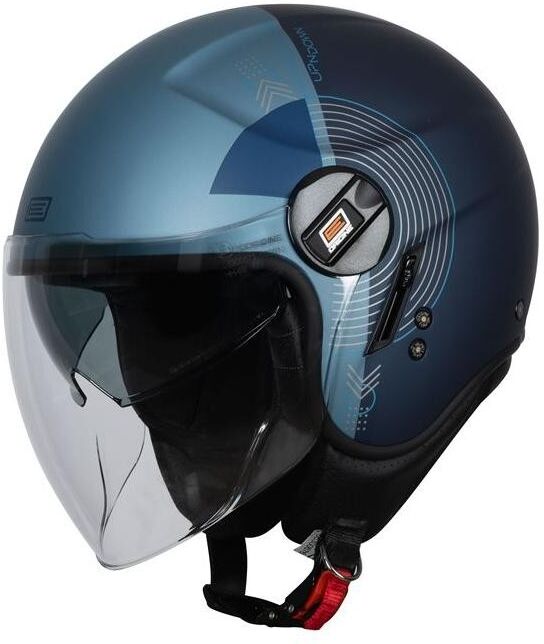
ORIGINE HELMETS 201010021200903 JethelmGröße: S; Farbe: Blau, matt; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Zertifikat: ECE 22.06; Herausnehmbares Futter: Ja; Schirm: Ja; Produktreihe: ALPHA; Modell: UPNDOWN BLUE MAT; Eigenschaften: Mit Reflektoren80,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ORIGINE HELMETS 201010024300904 JethelmGröße: M; Farbe: grün, matt; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Zertifikat: ECE 22.06; Herausnehmbares Futter: Ja; Schirm: Ja; Produktreihe: ALPHA; Modell: UPNDOWN GREEN MAT; Eigenschaften: Mit Reflektoren80,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
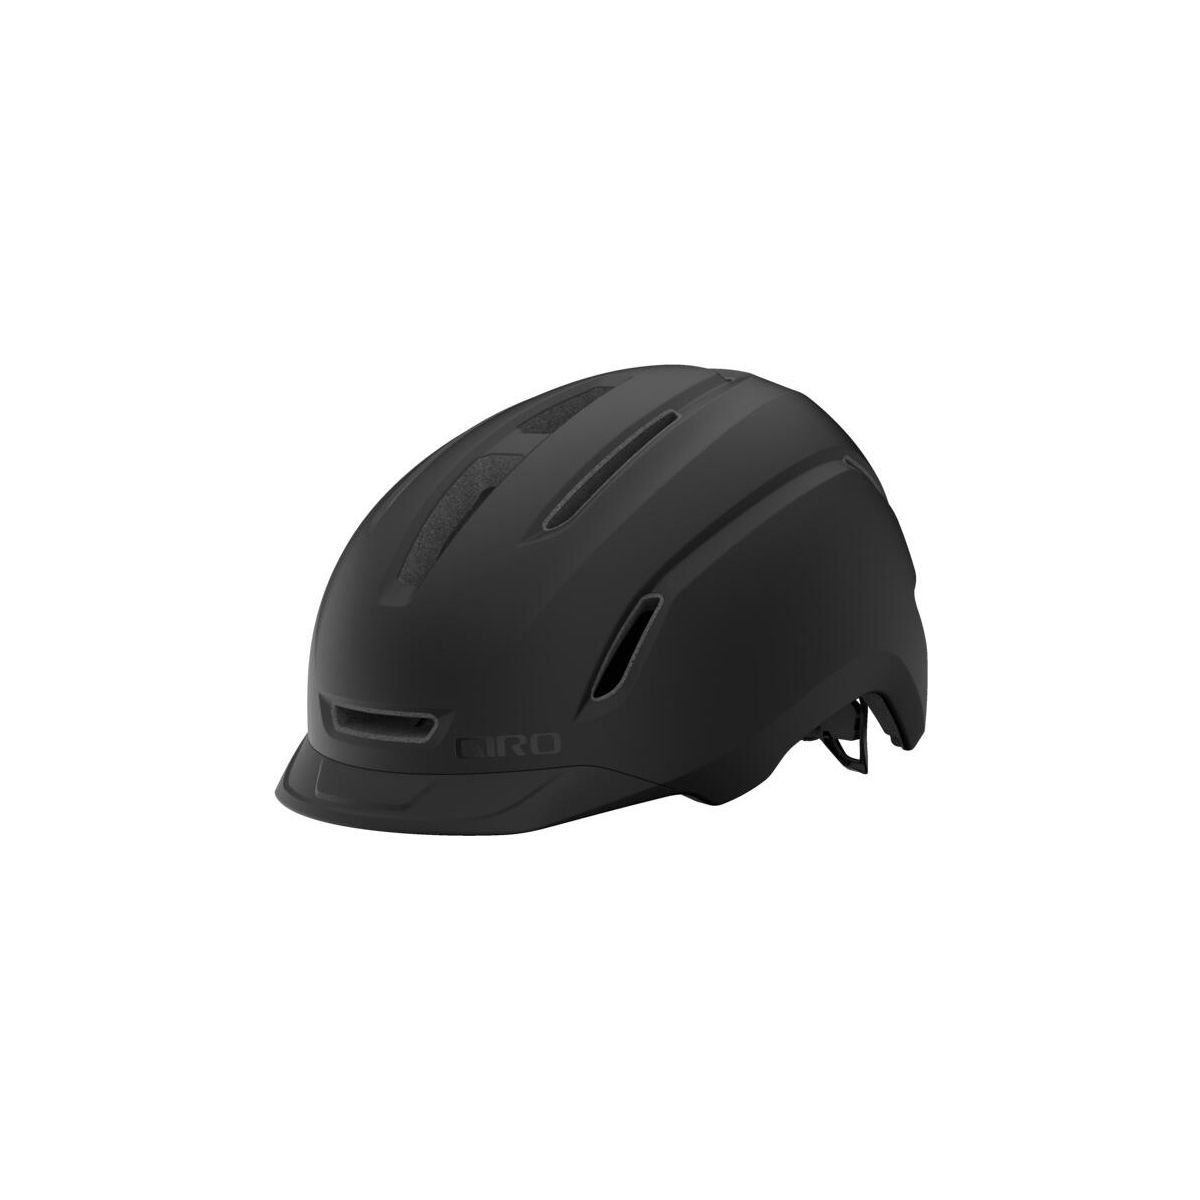
Giro Caden II matte black (helmets-helmets) M 200271-002MODERNER STIL FÜR DIE MOBILITÄT AUF DEM FAHRRAD. Der Caden™ II ist für den Stadtverkehr konzipiert. Die leichte und trotzdem robuste In-Mold™ Helmschale sorgt sorgt für ausreichend Schutz und Sicherheit. Das nahtlos an die Helmschale angepasste TPU-Visier Schütz die Augen vor direktem Sonnenlicht und Regen, ohne die Belüftung zu beeinträchtigen. Zusätzlich bietet das abnehmbare LED-Rücklicht passive Sicherheit. Mit dem Roc Loc® City Anpassungssystem lässt sich der Helm schnell und einfach auf die richtige Passform einstellen.Reflektierende Akzente machen den Helm auch in der Dunkelheit sichtbar. Die hinteren größeren Belüftungsöffnungen sind verstärkt und erlauben es, den Helm dort mit dem Fahrradschloss mit abzuschließen. Als Zubehör ist ein abnehmbares LED-Rücklicht erhältlich. . Produktdetails Optimal für: Radfahren Alltag Verstellsystem: Extraleichtes Gurtsystem mit Slimline™ Verschluss Features: Reflektierende Elemente In-Mold-Polycarbonat-Schale mit EPS-Innenschale Roc Loc® City Anpassungssystem 12 Windtunnel™ Belüftungsöffnungen mit Innenkanälen Gewicht (Größe M): Ca. 305 g Größen: S (51 - 55 cm), M (55 - 59 cm), L (59 - 63 cm) Feuchtigkeitsabsorbierende Helmpolster Reflektierende Zonen Extraleichtes Gurtsystem mit Slimline™ Verschluss Integriertes TPU-Visier Abnehmbares Batterie LED-Rücklicht (als Zubehör erhältlich) Sicherheit: In-Mold Polycarbonate Schale mit EPS-Innenschale Voll abgedeckte EPS Schale Reflektoren für erhöhte Sichtbarkeit bei Nacht und Dämmerung68,15 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
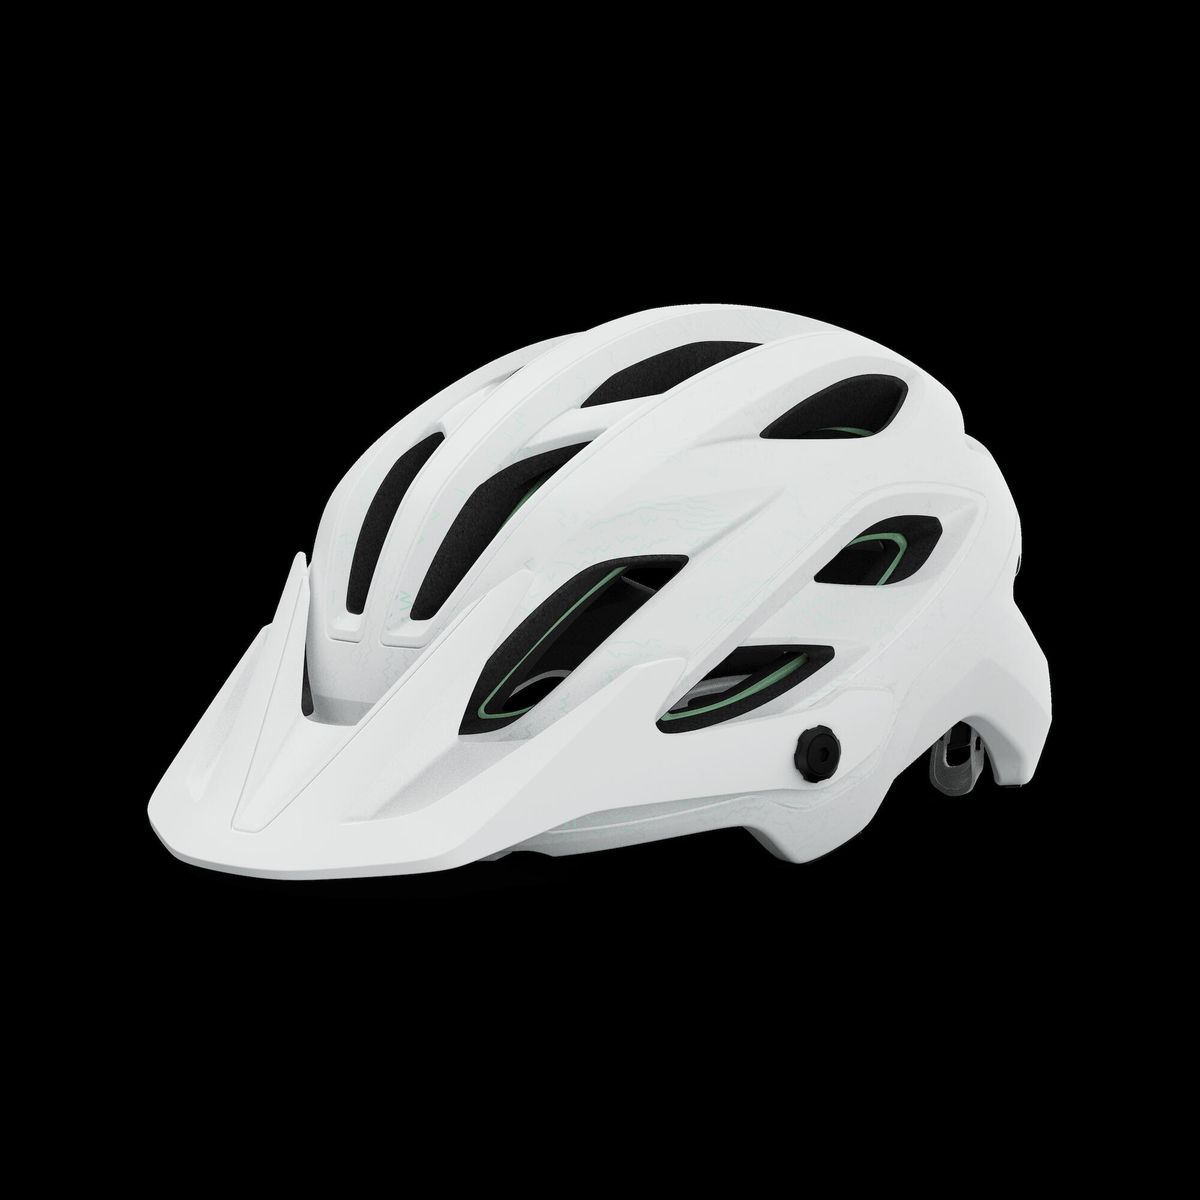
Giro Merit W Spherical matte white (helmets-helmets) S 200263-005KÜHLER KOPF AUF HEISSEN TRAILS. Der Merit™ Spherical ist ein High-Performance Trail Ride Helm, mit der zusätzlichen Sicherheit durch das MIPS® Spherical Technologie™ Sicherheitssystem. Die äußere EPS-Helmschale dreht sich bei einem Aufprall um einige Millimeter um die innere Helmschale, um die beim Aufprall entstehenden Rotationskräfte zu minimieren. Eine tiefe Schutzzone und eine herausragende Belüftung runden heben den Merit auf das höchste Niveau.Die progressive Innen- und Außenschale mit unterschiedlichen EPS-Schaumdichten tragen ebenfalls zu einem umfassenden Schutz bei. Die Windtunnel-Belüftungsöffnungen sind mit tiefen Luftkanälen in EPS-Helmschale kombiniert und erzeugen einen erstaunlichen Luftstrom durch den Helm, um die Wärme selbst bei langen, anstrengenden Fahrten nach außen zu leiten. Passform und sicheren Sitz lassen sich mit dem Roc Loc® Trail Air Anpassungssystem schnell und einfach einstellen. Die weichen Ionic+™-Polster sorgen für eine außergewöhnliche Schweißabsorption und haben eine antimikrobielle Wirkung. Mit all diesen Eigenschaften ist er die ideale Wahl für den anspruchsvollen Mountainbiker, egal ob mit oder ohne elektrischer Unterstützung. Produktdetails Gemacht für: Damen Optimal für: Radfahren Mountainbiken Features: Reflektierende Elemente In-Mold-Polycarbonat-Schale mit EPS-Innenschalen Integrierte MIPS™ Spherical-Technologie Roc Loc™ Trail Air Anpassungssystem 15 Windtunnel™ Belüftungsöffnungen mit Innenkanälen Größen: S (51 - 55 cm), M (55 - 59 cm) Spherical MIPS®-Sicherheitssystem Verstellbares, geschraubtes Moto-Style Visier Ionic+™ anti-bakterielle Polster Reflektierende Zonen Extra leichtes Gurtsystem Integrierte Brillenhalterung Goggle Halterung Sicherheit: In-Mold Polycarbonate Schale mit progressiven Nanobead™ EPS Innenschalen Mit Hardbody™ Polycarbonate Schalen komplett abgedeckte EPS-Helmschalen Reflektoren für erhöhte Sichtbarkeit bei Nacht und Dämmerung164,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ORIGINE HELMETS 202030021200105 JethelmGröße: L; Farbe: Blau, matt; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Herausnehmbares Futter: Ja; Produktreihe: SPIRIT; Modell: HERITAGE BLUE MATT; Zertifikat: ECE 22.06; offen: ; Farbe des Visiers: transparent72,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ORIGINE HELMETS 202030018100203 JethelmGröße: S; Farbe: weiß; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Herausnehmbares Futter: Ja; Produktreihe: SPIRIT; Modell: STICKY WHITE GLOSS ; Zertifikat: ECE 22.06; offen: ; Farbe des Visiers: transparent72,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
ORIGINE HELMETS 201010021200903 JethelmGröße: S; Farbe: Blau, matt; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Zertifikat: ECE 22.06; Herausnehmbares Futter: Ja; Schirm: Ja; Produktreihe: ALPHA; Modell: UPNDOWN BLUE MAT; Eigenschaften: Mit Reflektoren80,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ORIGINE HELMETS 201010024300904 JethelmGröße: M; Farbe: grün, matt; Material: ABS (Acrylnitril-Butadien-Styrol-Copolymerisat); Zertifikat: ECE 22.06; Herausnehmbares Futter: Ja; Schirm: Ja; Produktreihe: ALPHA; Modell: UPNDOWN GREEN MAT; Eigenschaften: Mit Reflektoren80,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.